10/9/26
Pengedagbog fra en hospitalsfarmaceut, som tjener 26.501 kr.
Har du tænkt over, hvordan andre kvinder bruger deres penge?

Har du tænkt over, hvordan andre kvinder bruger deres penge?
I serien "Min pengedagbog" deler en anonym kvinde sit forbrug og hvad hun bruger sine penge på i en vilkårlig uge.
Har du lyst til at dele dit eget forbrug, og gøre penge mindre tabu, så deltag her.
Månedlig løn efter skat: 26.501 kr.
Deler du udgifter med nogen? Nej, men jeg bor i øjeblikket hos mine forældre, som klarer indkøb af dagligvarer.
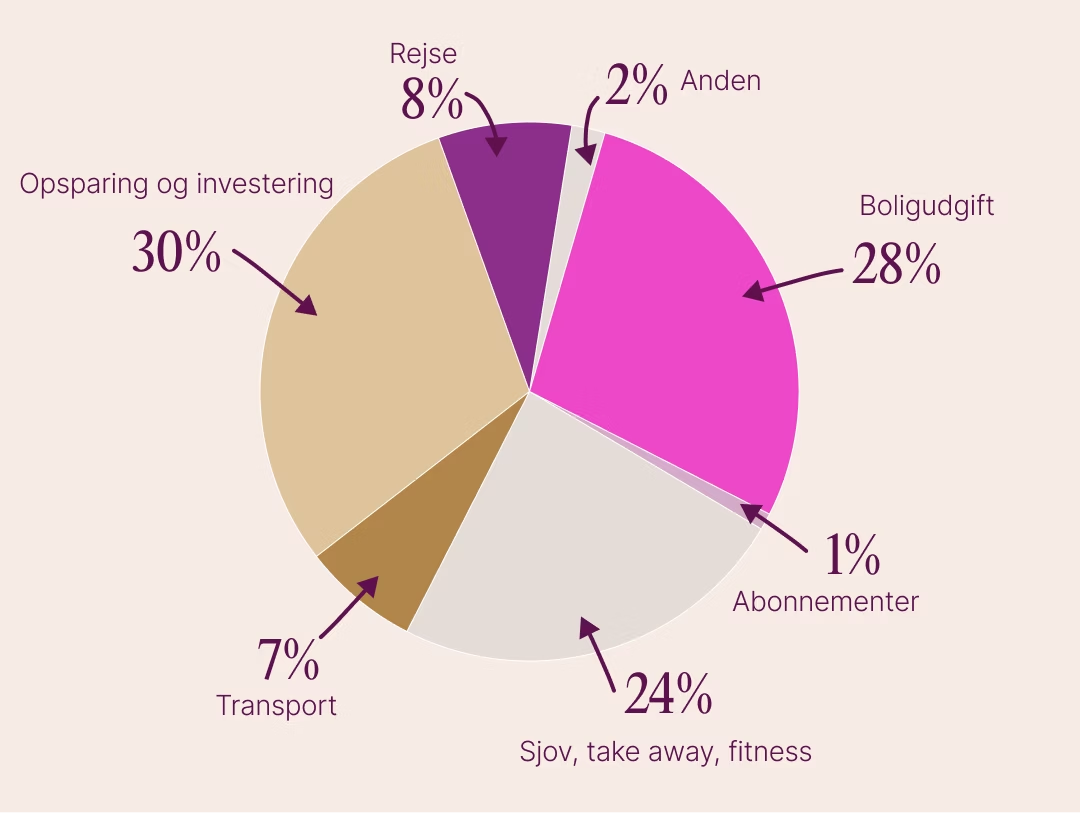
Hvad er dit samlede månedlige budget? Jeg har lavet min egen version af 50/30/20 modellen.
Mine faste udgifter udgør omkring 40%, forbrug fylder 25%, og investeringer fylder 30%.
De 30% til investering er efter alle lønfradrag og inkluderer ikke det pensionsbidrag, jeg nævnte tidligere.
Selvom min arbejdsgiver tilbyder mulighed for at deltage i en pensionsordning, vil jeg stadig gerne spare mere op, mens jeg er i 20'erne, så jeg kan opbygge et så solidt økonomisk fundament som muligt og dermed få mere fleksibilitet og frihed i min karriere.
Husleje/realkreditlån: Fælles udgifter til ejerlejligheden på 5.778 kr. om måneden samt ejendomsskat på 1.724 kr. om måneden.
Regninger, abonnementer og forbrug: Min telefonregning er 182 kr. om måneden.
Musik koster 21 kr., da jeg deler et abonnement med mine venner.
Forbrugsudgifter er inkluderet i de fælles udgifter til ejerlejligheden.
Transport: Min bilforsikring koster 933 kr. om måneden, og benzin koster mig omkring 746 til 839 kr. om måneden.
Dagligvarer og nødvendigheder: Som nævnt tidligere klarer mine forældre indkøb af dagligvarer.
Disse udgifter er mere forbrug end reelle nødvendigheder, men de betyder meget for mig.
Jeg bruger omkring 1.491 kr. på fitnesstimer.
Derudover sætter jeg omkring 2.796 kr. af til at spise ude med venner og familie samt til matcha, kaffe og alle de andre drikke, jeg elsker.
Jeg lægger 2.144 kr. til side hver måned til ferier, flybilletter og andre rejserelaterede ting.
Investeringsbidrag: Jeg sørger for at investere 20% af hver lønudbetaling, men ved månedens udgang investerer jeg hele overskuddet, hvilket øger andelen til mellem 30 og 40%.
Rådighedsbeløb efter faste udgifter: 16.981 kr. til forbrug generelt, herunder fitnesstimer og udespisning, samt til investering.
Forsørgerpligt: Ingen.
Mit forhold til penge
Lærte dine forældre eller andre voksne dig noget om penge, da du voksede op?
Mine forældre lærte mig aldrig formelt at lægge budget, spare op eller investere, men jeg tror, jeg lærte meget om penge bare ved at observere, hvordan de selv håndterede det.
En af de vigtigste lektier, jeg tog med mig, var, at man aldrig skal bruge flere penge, end man har.
Det er noget, jeg stadig følger i dag, jeg sætter aldrig mere på mine kreditkort, end jeg har råd til at betale fra min bankkonto.
Jeg har også arvet deres vane med at kigge ud over selve prisskiltet og sammenligne enhedspriser, når jeg handler, så jeg er sikker på at få mest muligt for pengene.
Når jeg ser tilbage, kan jeg se, at selvom vi ikke havde formelle samtaler om penge, blev deres daglige vaner mit økonomiske fundament.
I takt med at jeg er blevet ældre, er jeg begyndt at bygge videre på det fundament ved selv at sætte mig ind i de områder, jeg ikke stiftede bekendtskab med som barn, særligt investering og langsigtet økonomisk planlægning.
Hvad var dit første job, og hvorfor fik du det?
Mit nuværende job er faktisk mit første job. Jeg søgte praktikpladsen, som min nuværende arbejdsplads slog op på vores skoles jobopslagstavle nogle måneder før, jeg blev færdiguddannet.
Jeg startede som praktikant og gik senere over til en fast stilling som farmaceut, efter jeg havde fået min officielle autorisation. Jeg har nu arbejdet på samme arbejdsplads i lidt over tre år.
Bekymrede du dig om penge, da du voksede op?
Jeg vil ikke sige, at jeg bekymrede mig om penge, da jeg voksede op, men jeg voksede op med en oplevelse af, at min familie var fattig.
Mine forældre var meget forsigtige med at bruge penge og sammenlignede altid priser for at finde den bedste værdi. Jeg husker for eksempel, at jeg gerne ville have en MacBook, men min far mente, at en Windows computer kunne det samme for færre penge, så han ville ikke købe en.
Som barn opfattede jeg de beslutninger som et tegn på, at vi ikke havde råd til tingene.
Det var først, da jeg blev voksen og begyndte at bruge mine egne penge, at jeg indså, at mit billede af det hele havde været lidt forvrænget.
Når jeg ser tilbage, er nogle af de hoteller, vi boede på, og restauranter, vi spiste på, da jeg var barn, faktisk steder, jeg i dag må tænke mig godt om, før jeg selv ville bruge penge på dem.
Jeg tror, mine forældre simpelthen havde en meget sparsommelig tankegang, og den har jeg helt sikkert arvet fra dem.
Hvornår begyndte du at være økonomisk ansvarlig for dig selv, og har du et økonomisk sikkerhedsnet?
Jeg blev økonomisk ansvarlig for mig selv efter et års arbejde.
Mit økonomiske sikkerhedsnet er primært min buffer.
Bekymrer du dig om penge nu?
Ja, særligt når jeg tænker på at skulle bo for mig selv i fremtiden.
Med de stigende leveomkostninger bekymrer jeg mig nogle gange for, at en større del af min indkomst vil gå til daglige udgifter, så der bliver mindre plads til at spare op og investere til fremtiden.
Hvad er din største økonomiske fortrydelse?
Min største pengemæssige fortrydelse er, at jeg ikke lærte om investering og kom i gang tidligere, gerne så snart jeg fik mit første fuldtidsjob.
Jeg ville ønske, jeg havde opdaget Female Invest noget før!
Jeg brugte også mange tusinde kroner på designervarer i mit første år på arbejdsmarkedet, hvilket jeg bestemt ikke ville gøre i dag, da jeg er langt mere bevidst om at bruge penge på en måde, der faktisk afspejler mine prioriteter og værdier.
Hvilke økonomiske mål arbejder du hen imod?
Lige nu er mine to største økonomiske mål muligvis at holde en pause fra karrieren næste år for at tage en pilates certificering samt at spare op til en udbetaling på et hus inden for de næste fire år.
Jeg har overvejet at gå mere seriøst ind i fitness, fordi det er noget, jeg virkelig nyder og brænder for, og jeg vil gerne have tid og frihed til at se, hvor det kan føre mig hen.
Jeg ejer allerede en ejerlejlighed, men på sigt vil jeg gerne have et hus, der er bedre egnet til at stifte familie.
Disse mål motiverer mig til at være mere bevidst om mine penge, så jeg kan give mig selv lidt fleksibilitet til at udforske mine interesser, samtidig med at jeg fortsat arbejder hen imod mine mere langsigtede mål.
Hvem er dit økonomiske forbillede, og hvorfor?
Mit økonomiske forbillede er min far. Han lærte mig at være bevidst om, hvor mine penge går hen, og at undgå at betale renter, når det er muligt, fordi han ser det som penge, der kunne have været brugt på noget mere værdifuldt.
Han lærte mig også altid at overveje, om jeg får god værdi for det, jeg bruger penge på.
Jeg er kommet frem til, at mange af mine daglige pengevaner, som at sammenligne priser, undgå unødvendig gæld og tænke mig om, før jeg køber noget, stammer direkte fra ham.
Refleksioner over mit forbrug:
Jeg synes, mit forbrug stemte ret godt overens med mine værdier.
I år har jeg prioriteret sundhed og velvære højere, og jeg er glad for, at jeg konsekvent er kommet til mine fitnesstimer.
Jeg har afsat et fast budget til dem, så selvom klippekortet til Lagree var en af mine større udgifter i denne uge, var det planlagt og stadig inden for mit budget.
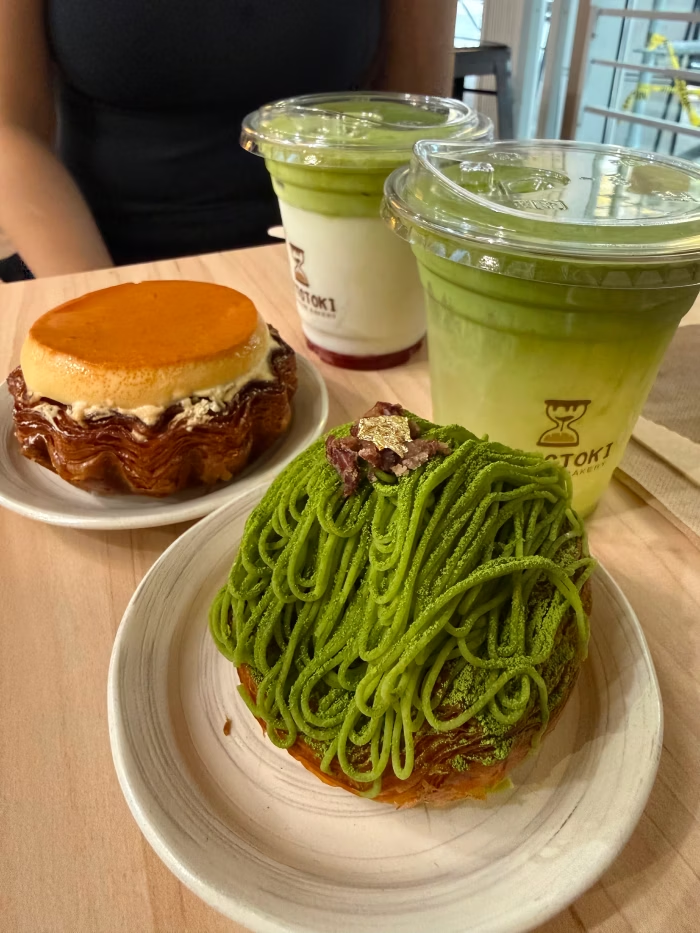
Til gengæld blev jeg lidt overrasket over, at to matcha lattes og to stykker wienerbrød løb op i næsten 186 kr.!
Jeg er begyndt at lave kaffe derhjemme de fleste dage for at skære ned på den slags mindre udgifter, og det har fungeret godt for mig.
Samtidig vil jeg ikke helt undvære de små fornøjelser, jeg synes, det er givet godt ud at forkæle mig selv eller mine kære en gang imellem.
Alt i alt mindede denne uge mig om, at det ikke behøver at betyde, at man skal sige nej til alt, når man er bevidst om sine penge.
For mig handler det mere om at sikre, at mit forbrug afspejler det, jeg faktisk sætter pris på.
Mit ugentlige forbrug
Dag 1 – Mandag: 1.193 kr.
Bilforsikring: 933 kr.
Benzin: 260 kr.
Dag 2 – Tirsdag: 0 kr.
Ingen udgifter.
Dag 3 – Onsdag: 156 kr.
Jeg havde fri fra arbejde og var til en aftale med min far.
To matcha lattes til os: 68 kr.
Wienerbrød til os begge: 89 kr.
Dag 4 – Torsdag: 224 kr.
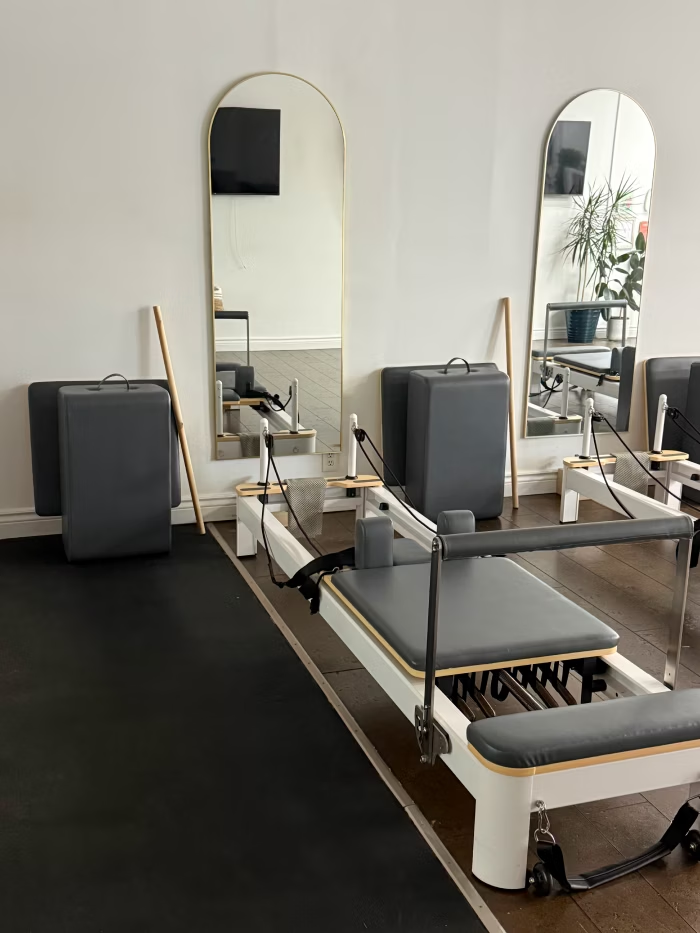
To drop in pilatestimer til om søndagen, til min kæreste og mig. Jeg elsker pilates så meget, at jeg meget gerne vil have, at han prøver det!
Dag 5 – Fredag: 0 kr.
Ingen udgifter.
Dag 6 – Lørdag: 1.289 kr.
Klippekort til to ugers fitnesstimer: 869 kr.
Sushi middag til min kæreste og mig: 420 kr.
Dag 7 – Søndag: 16 kr.
En pose karamelslik fra en lokal slikbutik, vi faldt over på vejen hjem fra pilatestimen: 16 kr.
Ugens samlede forbrug: 2.878 kr.